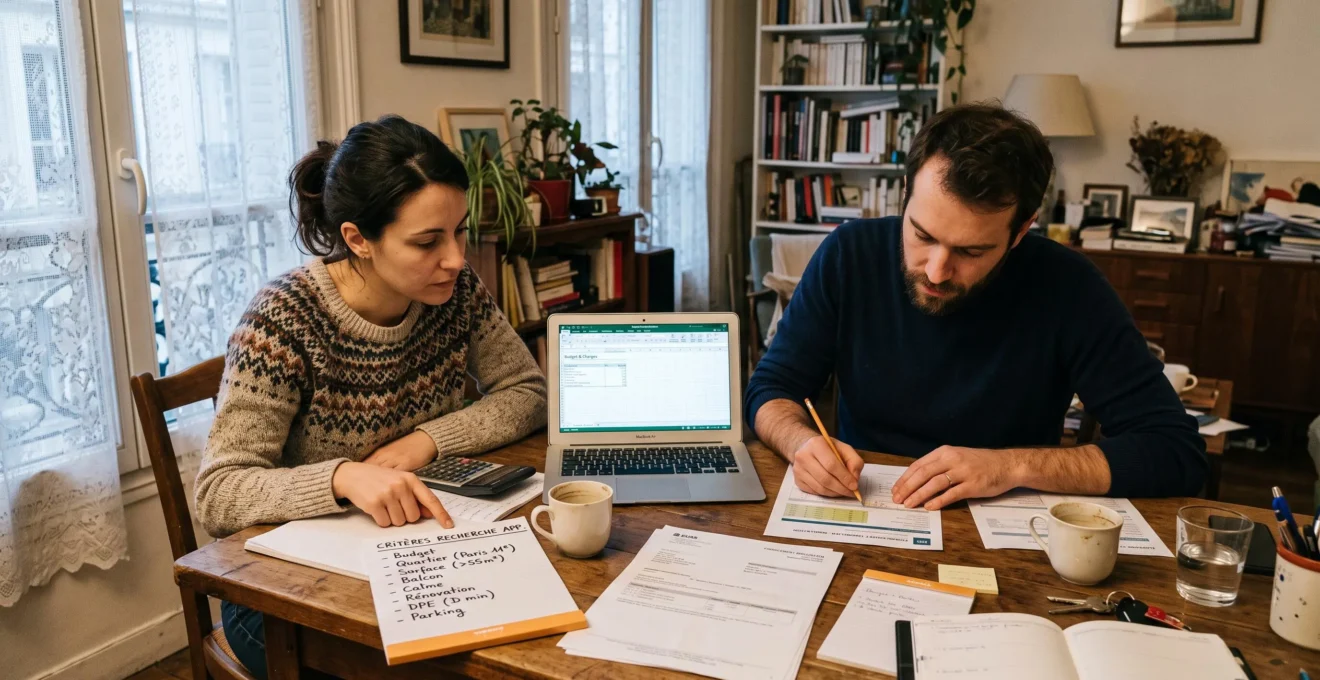
Commencer à visiter des logements sans avoir défini son budget et ses priorités peut sembler être une manière concrète d’avancer. Pourtant, cette démarche risque de transformer la recherche immobilière en succession de découvertes séduisantes, de déceptions et de compromis improvisés. Un appartement plaît, mais dépasse l’enveloppe disponible. Une maison paraît abordable, mais impose des trajets quotidiens difficiles. À chaque visite, le projet change sans véritable décision préalable.
Cadrer son projet d’achat immobilier consiste à transformer une envie de devenir propriétaire en décision financière et pratique réalisable. Cela suppose de connaître sa capacité de financement, de distinguer les besoins incontournables des préférences négociables, puis de confronter l’ensemble aux biens réellement disponibles sur le marché ciblé.
Ce travail préparatoire ne vise pas à imaginer le logement parfait. Il sert à définir une recherche cohérente avec les ressources du ménage, son mode de vie et son calendrier. Une fois ces repères établis, chaque annonce et chaque visite peuvent être évaluées selon les mêmes critères, sans laisser l’urgence ou l’émotion décider à la place de l’acquéreur.
L’essentiel pour cadrer votre achat immobilier
- Définissez une enveloppe d’achat compatible avec votre financement, vos charges futures et une réserve de sécurité.
- Classez vos critères entre exigences non négociables, compromis acceptables et éléments de confort, puis confrontez-les aux prix locaux.
- Commencez les visites lorsque vous savez précisément pourquoi vous pourriez écarter un logement ou envisager une offre.
- Pourquoi visiter trop tôt peut-il désorganiser votre projet d’achat immobilier ?
- Comment hiérarchiser vos critères pour construire un projet d’achat réellement réalisable ?
- Acheter maintenant ou attendre davantage : quelle décision prendre quand le budget est juste ?
- Quels compromis peuvent faire perdre sa cohérence à un projet d’achat immobilier ?
- Quand votre projet d’achat est-il assez mûr pour commencer les visites ?
- Dans quel ordre préparer un investissement immobilier avant de visiter les premiers biens ?
- Comment rédiger un cahier des critères utile avant de démarrer votre projet immobilier ?
- Comment rendre votre recherche immobilière plus efficace quand les bonnes offres sont rares ?
Pourquoi visiter trop tôt peut-il désorganiser votre projet d’achat immobilier ?
Visiter des logements avant d’avoir clarifié son budget et ses critères inverse la logique d’un achat immobilier. Au lieu de sélectionner des biens adaptés à un projet défini, l’acquéreur risque de modifier progressivement son projet pour correspondre aux logements découverts. Cette situation favorise les décisions émotionnelles, les dépenses mal anticipées et les compromis difficiles à justifier.
Lorsqu’un premier appartement présente une belle terrasse, une décoration récente ou un emplacement recherché, il peut devenir une référence implicite. Les biens suivants paraissent moins intéressants, même lorsque leur prix et leurs caractéristiques correspondent davantage aux besoins initiaux. Cet effet d’ancrage peut conduire à augmenter l’enveloppe envisagée ou à négliger une contrainte importante, sans avoir réellement réévalué sa situation.
Le problème concerne aussi la crédibilité de l’acquéreur. Face à un agent immobilier ou à un vendeur, une personne incapable de préciser son financement, son calendrier ou ses conditions d’achat risque de rendre les échanges moins efficaces. À l’inverse, un projet préparé permet d’expliquer clairement ce qui pourrait motiver une offre. Cela ne garantit toutefois ni une négociation favorable ni la priorité sur d’autres candidats.
Les visites prématurées ont également un coût moins visible : le temps disponible. Consacrer plusieurs week-ends à des logements manifestement inadaptés mobilise de l’énergie qui pourrait être utilisée pour étudier les secteurs, consulter les prix ou préparer le financement.
Une visite exploratoire peut néanmoins être utile lorsque l’acquéreur connaît mal un quartier ou un type de logement. Elle doit alors servir à recueillir des informations, sans devenir le point de départ d’un engagement financier improvisé.
La préparation devient réellement efficace lorsque les observations recueillies servent à préciser des priorités déjà réfléchies, plutôt qu’à modifier continuellement les objectifs de départ.
Comment hiérarchiser vos critères pour construire un projet d’achat réellement réalisable ?
Pour construire un projet immobilier réalisable, classez vos critères selon leur importance et vérifiez leur compatibilité avec votre budget et le marché local. Les exigences indispensables doivent être distinguées des préférences négociables et des simples éléments de confort. Cette hiérarchie permet de rechercher un logement adapté à votre mode de vie sans multiplier les concessions contradictoires.
Une méthode pratique consiste à répartir les attentes en trois catégories :
- Critères rédhibitoires : caractéristiques dont l’absence rend le bien incompatible avec les besoins essentiels, par exemple une accessibilité indispensable ou un trajet maximal imposé par l’organisation familiale.
- Critères arbitrables : éléments sur lesquels une concession reste envisageable en échange d’un avantage important, comme accepter une surface légèrement inférieure pour conserver un emplacement adapté.
- Critères de confort : préférences appréciables mais non déterminantes, telles qu’une décoration récente ou un équipement pouvant être ajouté ultérieurement.
Chaque critère doit ensuite être confronté à la réalité des annonces et des transactions du secteur. Une combinaison comprenant une grande surface, un emplacement central, un excellent état et un prix limité peut ne correspondre à aucun bien disponible. Dans ce cas, mieux vaut revoir explicitement les attentes arbitrables plutôt que poursuivre une recherche sans perspective claire.
Les besoins non exprimés méritent aussi une attention particulière. Imaginez votre quotidien dans cinq ans : les trajets resteront-ils acceptables ? Le logement pourra-t-il accueillir une évolution familiale ? Le bruit, les escaliers ou les dépenses d’entretien deviendront-ils contraignants ? Cet exercice fait parfois apparaître des critères décisifs qui n’avaient pas été inscrits dans la recherche initiale.
Pour comparer les biens, attribuez à chaque critère arbitrable une importance relative et utilisez une grille identique lors des visites. Par exemple, l’emplacement peut recevoir davantage de poids que l’état décoratif. Les critères rédhibitoires restent toutefois des conditions éliminatoires : une excellente note globale ne doit pas compenser leur absence.
Une grille utile n’est pas nécessairement longue. Elle doit surtout rendre les arbitrages explicites et permettre de distinguer un logement réellement adapté d’un bien simplement séduisant.
Acheter maintenant ou attendre davantage : quelle décision prendre quand le budget est juste ?
Lorsque le budget immobilier est serré, acheter immédiatement n’est pas systématiquement préférable à attendre. La décision dépend de la stabilité des revenus, des charges futures, de l’épargne conservée et des compromis nécessaires. Un budget proche de sa limite peut rester soutenable, tandis qu’un financement théoriquement accessible peut fragiliser durablement le ménage.
En France, les règles du HCSF relatives à l’octroi des crédits immobiliers prévoient en principe un taux d’effort maximal de 35 % et une durée de crédit limitée à 25 ans, sous réserve des aménagements et dérogations applicables. Ces plafonds ne garantissent pas l’acceptation d’un dossier ni le confort financier après l’acquisition.
Avant de choisir, comparez les deux options à partir de conséquences concrètes.
| Point de décision | Acheter maintenant | Attendre davantage |
|---|---|---|
| Situation financière | Mobiliser l’apport disponible et assumer les nouvelles charges | Possibilité de renforcer l’épargne et de stabiliser les revenus |
| Coût du logement actuel | Remplacer le loyer éventuel par les dépenses liées à la propriété | Continuer à supporter les dépenses du logement occupé |
| Marché et financement | Décider avec les prix et conditions de financement accessibles aujourd’hui | Accepter l’incertitude sur les prix, les taux et l’offre future |
| Critères recherchés | Accepter uniquement des compromis compatibles avec les besoins essentiels | Se donner davantage de possibilités, sans certitude de trouver mieux |
La distinction essentielle porte sur la solidité du budget. Après les mensualités, assurances, charges de copropriété, taxe foncière et dépenses courantes, reste-t-il une marge suffisante pour absorber une réparation ou une dépense imprévue ? L’achat ne doit pas reposer sur l’hypothèse que toutes les charges resteront constantes.
Il existe aussi des solutions intermédiaires : élargir légèrement le périmètre, choisir un bien nécessitant des travaux correctement évalués, ajuster la surface ou demander une pré-étude bancaire plus précise. Ces options peuvent résoudre une difficulté sans repousser indéfiniment le projet.
Une attente prolongée peut elle-même devenir problématique si les besoins personnels changent ou si la fatigue conduit finalement à accepter un achat précipité. Fixer des conditions de réévaluation évite cette dérive.
La bonne décision est celle qui préserve la capacité financière du ménage et ses besoins essentiels, même si elle implique de modifier le projet initial.
Quels compromis peuvent faire perdre sa cohérence à un projet d’achat immobilier ?
Un compromis immobilier devient problématique lorsqu’il touche un besoin essentiel ou provoque des dépenses et contraintes durables insuffisamment anticipées. Renoncer à une préférence secondaire pour respecter son budget peut être pertinent. En revanche, abandonner progressivement plusieurs exigences fondamentales risque de conduire à acheter un logement qui ne correspond plus au projet initial.
Il faut distinguer le compromis stratégique du compromis d’érosion. Le premier répond à un arbitrage conscient : accepter une cuisine à rénover pour conserver un quartier adapté, si les travaux sont financièrement maîtrisés. Le second apparaît lorsque des concessions successives sont justifiées par l’attrait d’un logement particulier.
Ce mécanisme peut devenir cumulatif. Après avoir accepté une surface plus petite que prévu, l’acquéreur consent à un emplacement moins pratique, puis à des travaux importants, tout en utilisant la totalité de son budget. Chaque concession semble défendable séparément, mais leur accumulation transforme profondément le projet.
Certains compromis présentent aussi des conséquences différées :
- Un emplacement plus éloigné peut augmenter durablement les frais de transport et le temps de trajet.
- Des travaux insuffisamment évalués peuvent réduire l’épargne disponible et retarder l’installation.
- Une surface trop limitée peut imposer un nouveau déménagement lorsque les besoins évoluent.
- Des charges de copropriété élevées ou des travaux collectifs envisagés peuvent modifier sensiblement le coût de détention.
Avant toute offre, reprenez la grille établie avant les visites. Identifiez précisément le critère sacrifié, l’avantage obtenu et les conséquences à moyen terme. Si le compromis porte sur un élément rédhibitoire, suspendez la décision pour réexaminer l’ensemble du projet.
Cas pratique hypothétique : une maison moins chère mais plus éloignée
Un ménage recherche initialement un logement permettant de rejoindre les lieux de travail sans trajet excessif. Une maison plus grande, située hors de la zone prévue, semble avantageuse en raison de son prix d’achat inférieur.
Avant de la retenir, le ménage compare les coûts de transport supplémentaires, le temps perdu chaque semaine et les besoins futurs. Si la localisation compromet une contrainte déclarée indispensable, le prix plus attractif ne suffit pas à rendre ce choix cohérent.
Un projet cohérent n’interdit pas les concessions. Il impose simplement que celles-ci soient décidées en connaissance de cause, sans abandonner les raisons essentielles qui motivent l’achat.
Quand votre projet d’achat est-il assez mûr pour commencer les visites ?
Un projet immobilier est suffisamment mûr pour commencer les visites lorsque son financement est crédible, ses critères sont hiérarchisés et sa zone de recherche correspond à une offre accessible. L’acquéreur doit également connaître ses limites : les caractéristiques qui entraînent un refus et les conditions qui pourraient justifier une offre d’achat.
La maturité financière repose d’abord sur une enveloppe travaillée à partir d’une simulation de financement, idéalement complétée par une première analyse bancaire. Le budget doit comprendre le prix du bien, les frais d’acquisition, les travaux envisagés, les dépenses d’installation et les charges futures. Une simulation ne constitue toutefois pas un accord définitif de prêt.
La maturité décisionnelle est tout aussi importante. Deux personnes achetant ensemble doivent avoir clarifié leurs priorités communes, leurs concessions possibles et leur horizon de détention. De même, un acquéreur hésitant entre résidence principale et investissement locatif doit d’abord préciser l’usage recherché, car les critères de sélection et les calculs économiques ne sont pas identiques.
Un indicateur simple consiste à pouvoir compléter deux phrases avant chaque visite : « Je refuserai ce logement si… » et « Je pourrai envisager une offre si… ». Les réponses doivent reposer sur des conditions concrètes plutôt que sur une impression générale.
Les 5 vérifications avant de lancer vos visites immobilières
- Réaliser une simulation de financement actualisée et conserver une synthèse écrite de l’enveloppe envisageable.
- Établir un budget d’acquisition complet avec un tableau des frais, charges futures et réserve de sécurité.
- Classer les attentes en trois catégories et produire une liste courte des critères éliminatoires.
- Comparer les prix et les annonces dans les secteurs retenus, puis formaliser une zone de recherche réaliste.
- Rédiger une fiche de décision indiquant les motifs de rejet et les conditions nécessaires pour envisager une offre.
Cette préparation doit rester actualisable. Une évolution professionnelle, un changement familial, une hausse des charges prévues ou une modification importante des conditions de financement peuvent rendre l’ancien cadrage inadapté. Dans ce cas, mieux vaut le réexaminer avant de poursuivre les visites.
Le lancement des visites devient alors une étape de sélection et de vérification, plutôt qu’une tentative de découvrir progressivement ce que vous souhaitez réellement acheter.
Dans quel ordre préparer un investissement immobilier avant de visiter les premiers biens ?
La préparation d’un investissement immobilier doit suivre un ordre précis : définir l’usage du logement et l’horizon de détention, évaluer sa capacité financière, examiner la faisabilité du financement, sélectionner un marché cohérent, puis préparer les visites. Respecter cette séquence évite de rechercher un bien dont le coût ou les caractéristiques ne correspondent pas aux objectifs.
La première étape consiste à déterminer la finalité de l’acquisition. Un logement destiné à être occupé doit correspondre aux besoins quotidiens et à leur évolution probable. Pour un investissement locatif, il faut notamment étudier les loyers envisageables, la demande locative, les dépenses, la fiscalité applicable et les risques de vacance, sans présumer de la rentabilité future.
Vient ensuite l’évaluation de la capacité d’emprunt. Les conseils de l’ANIL pour préparer son projet immobilier présentent cette estimation comme le point de départ de la réflexion. Le budget doit prendre en compte les remboursements, les assurances, les frais de fonctionnement du logement et les dépenses quotidiennes.
La préparation peut alors suivre cette progression :
- Définir l’usage et la durée envisagée : préciser les objectifs du logement, les besoins attendus et les contraintes de calendrier.
- Construire l’enveloppe financière : examiner les revenus, les crédits existants, l’apport mobilisable, le reste à vivre et les dépenses futures.
- Faire étudier la faisabilité : solliciter une banque ou un intermédiaire pour confronter les hypothèses à la situation du dossier.
- Délimiter la recherche : choisir les secteurs et les caractéristiques compatibles avec le financement envisageable.
- Préparer les vérifications : rassembler les justificatifs et anticiper les documents utiles selon le type de bien recherché.
Les dernières vérifications varient selon la nature de l’acquisition. Pour un appartement, les charges de copropriété, les travaux votés ou envisagés et les documents de copropriété méritent une attention particulière. Pour une maison, l’état du bâti, les éventuels travaux, le terrain et ses contraintes peuvent modifier le budget et le calendrier.
Ce travail préparatoire ne remplace pas les investigations à réaliser lorsqu’un bien précis est identifié. Il permet de savoir quelles informations demander et quels risques examiner en priorité.
La recherche active peut commencer lorsque les objectifs, le financement et les contraintes du logement envisagé sont suffisamment cohérents pour guider les décisions.
Comment rédiger un cahier des critères utile avant de démarrer votre projet immobilier ?
Un cahier des critères immobiliers utile doit traduire vos attentes en conditions précises, hiérarchisées et vérifiables. Il rassemble les exigences éliminatoires, les préférences négociables, les seuils acceptables et une méthode de comparaison. Ce document sert à expliquer votre recherche aux professionnels et à évaluer chaque logement sans modifier vos priorités sous l’effet d’un coup de cœur.
Commencez par une page de synthèse : enveloppe maximale envisagée, secteur géographique, type de logement, usage prévu et calendrier. Ajoutez ensuite les critères essentiels avec leur niveau minimal d’acceptation.
Évitez les formulations trop subjectives. « Appartement calme » peut devenir « chambre ne donnant pas directement sur une voie très fréquentée », sous réserve de vérifier l’environnement à différents moments. « Logement lumineux » peut être précisé par les orientations souhaitées, les ouvertures et les obstacles extérieurs, sans considérer ces éléments comme une garantie d’ensoleillement.
Pour les critères négociables, une pondération peut faciliter les comparaisons. Elle doit rester simple : une importance relative par critère, des observations factuelles et une note de satisfaction. Les conditions éliminatoires se contrôlent séparément.
Le cahier possède un double usage. Transmis à un agent immobilier, il permet d’exprimer une demande précise et de limiter les propositions manifestement inadaptées. Utilisé personnellement, il devient un garde-fou contre les décisions prises dans l’enthousiasme d’une visite. Il ne garantit cependant ni un accès privilégié aux annonces ni une sélection parfaitement objective.
Préparez également une fiche standardisée pour chaque logement. Elle peut reprendre le prix, les surfaces, l’emplacement, les charges connues, les travaux potentiels, les critères satisfaits, les points à vérifier et les raisons d’un éventuel refus.
L’ANIL met à disposition une check-list de l’ANIL pour l’achat d’un appartement, destinée notamment à recueillir les caractéristiques des biens visités et à faciliter leur comparaison.
Après chaque visite, complétez votre fiche rapidement, puis réexaminez-la à distance de l’impression initiale. Séparez systématiquement les faits observés, les informations déclarées par le vendeur et les éléments restant à confirmer par des documents.
Une fois ce document stabilisé, il devient également possible d’élargir la prospection sans perdre le fil de ses priorités, notamment lorsque les offres adaptées sont difficiles à trouver.
À retenir avant d’intensifier votre recherche
- Un marché avec peu d’offres ne justifie pas de supprimer vos exigences essentielles : élargissez d’abord les caractéristiques réellement négociables.
- Comparez les prix demandés aux références de transactions disponibles, en tenant compte des différences entre logements.
- Organisez une veille régulière et des points de réévaluation pour rester réactif sans transformer la recherche en course permanente.
Comment rendre votre recherche immobilière plus efficace quand les bonnes offres sont rares ?
Lorsque les biens correspondant à vos critères sont rares, l’efficacité dépend moins du nombre d’annonces consultées que de la précision de votre recherche. Il faut améliorer l’identification des opportunités, mobiliser plusieurs canaux, ajuster uniquement les critères négociables et conserver une méthode de comparaison stable. La rareté ne doit pas conduire à acheter un logement inadapté.
Un cahier des critères précis facilite les échanges avec les agences immobilières, les vendeurs et les professionnels présents sur les secteurs ciblés. Expliquez clairement votre budget, les caractéristiques indispensables, votre calendrier et l’état d’avancement du financement. Les interlocuteurs peuvent ainsi mieux comprendre votre demande et vous proposer des biens pertinents lorsqu’ils en disposent.
Cette démarche peut permettre d’être informé de certaines opportunités avant leur large diffusion, sans qu’il soit possible de garantir un accès anticipé ni de considérer qu’une proportion déterminée des transactions se réalise hors des annonces publiques.
Si l’offre reste insuffisante, élargissez votre recherche méthodiquement. Examinez d’abord les communes voisines, puis les caractéristiques secondaires du bien : étage, agencement, état intérieur ou surface légèrement différente. Pour chaque élargissement, vérifiez les conséquences sur les trajets, le budget, les charges et les critères éliminatoires.
La lecture des annonces mérite aussi d’être approfondie. Des photographies peu valorisantes ou une description succincte peuvent justifier une demande d’informations complémentaires. Elles ne constituent toutefois pas, à elles seules, une preuve de sous-évaluation. Une annonce publiée depuis longtemps peut également signaler des défauts, un prix inadapté ou des circonstances particulières.
Pour contextualiser les prix, la fiche Service Public sur les prix des logements et des terrains présente notamment la base Demande de valeurs foncières. Celle-ci permet de consulter gratuitement des transactions immobilières historiques, sous réserve des limites de couverture indiquées par le service. Ces données aident à comprendre les niveaux de prix observés localement, mais ne déterminent pas automatiquement la valeur actuelle d’un bien.
Enfin, adoptez un rythme soutenable : alertes sur plusieurs canaux, créneaux réguliers de consultation, échanges ciblés avec les professionnels et réévaluation périodique des résultats. Si aucune annonce ne correspond pendant plusieurs semaines, identifiez la cause du blocage avant de modifier votre recherche.
Pour passer à l’action, réunissez votre budget actualisé, votre cahier des critères et votre zone de recherche sur une même fiche. Vous pourrez alors activer vos alertes et contacter les professionnels concernés avec une demande précise, tout en restant libre de refuser les biens qui ne répondent pas à vos besoins essentiels.
Faut-il obligatoirement obtenir un accord bancaire avant de visiter un logement ?
Non. Un accord de prêt définitif n’est pas nécessaire pour commencer les visites. En revanche, une simulation sérieuse, idéalement complétée par une première étude du dossier auprès d’un établissement bancaire ou d’un intermédiaire, permet de mieux cibler les biens. Une estimation préalable ne garantit pas l’obtention du financement définitif.
Comment vérifier qu’un budget immobilier reste supportable après l’achat ?
Il faut établir un budget prévisionnel intégrant les mensualités du crédit, les assurances, les dépenses énergétiques, les charges de copropriété éventuelles, les impôts locaux applicables, l’entretien et les dépenses quotidiennes. Conserver une marge pour les imprévus aide à apprécier la soutenabilité réelle du projet, au-delà de la seule capacité d’emprunt.
Peut-on modifier ses critères immobiliers après les premières visites ?
Oui. Les visites peuvent révéler des contraintes ou des préférences qui avaient été mal évaluées. Il est cependant préférable de mettre à jour le cahier des critères à distance de la visite, en vérifiant la cohérence des changements avec le budget et les besoins essentiels. Cela évite de modifier impulsivement le projet pour un seul logement séduisant.
Que faire si aucun logement ne correspond à tous les critères définis ?
Commencez par vérifier si la combinaison de critères est compatible avec les prix et les offres disponibles dans le secteur. Vous pouvez ensuite élargir le périmètre, revoir certains éléments de confort ou ajuster des préférences arbitrables. Si seuls les critères indispensables posent problème, il est préférable de reconsidérer le budget, le calendrier ou la faisabilité du projet plutôt que d’accumuler des concessions.
Quels documents préparer avant de contacter une agence immobilière ?
Une synthèse du projet comprenant le budget envisagé, la zone recherchée, les caractéristiques indispensables, le calendrier et l’état d’avancement du financement constitue une bonne base. Il est également utile de préparer les justificatifs demandés pour l’étude bancaire, notamment ceux relatifs aux revenus, aux charges et à l’épargne. Leur transmission doit rester limitée aux interlocuteurs légitimes et aux besoins réels de la démarche.