Lorsque les biens correspondant à vos attentes sont rares, consulter davantage d’annonces ne suffit pas nécessairement à améliorer votre recherche immobilière. Le véritable enjeu consiste à repérer les opportunités pertinentes, à distinguer les critères indispensables des préférences négociables et à vérifier les informations importantes avant de programmer une visite.
Une recherche efficace repose sur plusieurs leviers complémentaires : des alertes bien structurées, une connaissance réaliste du marché local, des échanges précis avec les agences et une préparation financière suffisante pour réagir lorsqu’un logement intéressant apparaît. Elle suppose également de savoir quand élargir son périmètre ou revoir ses exigences.
L’objectif n’est donc pas de visiter davantage, mais de consacrer votre temps aux biens qui présentent une réelle cohérence avec votre projet. Une méthode organisée permet de limiter les déplacements inutiles sans renoncer aux contrôles techniques, financiers et juridiques nécessaires à un achat immobilier en France.
Les 3 principes d’une recherche immobilière efficace
- Hiérarchisez vos critères entre exigences non négociables et préférences ajustables pour ne pas écarter des biens intéressants.
- Segmentez vos alertes par zones et qualifiez rapidement les annonces avant de prendre rendez-vous.
- Préparez votre financement et vos vérifications documentaires en amont pour gagner en réactivité sans précipiter votre décision.
- Pourquoi une recherche immobilière trop précise peut-elle vous faire manquer de bons biens ?
- Comment organiser vos alertes immobilières pour repérer rapidement les annonces pertinentes ?
- Faut-il élargir votre zone de recherche ou revoir d’abord vos critères de bien ?
- Quelles informations demander avant une visite pour éviter un déplacement inutile ?
- Après combien de temps faut-il revoir votre stratégie de recherche immobilière ?
- Quand faut-il réagir rapidement à une annonce immobilière sans négliger les contrôles essentiels ?
- Quand faut-il contacter de nouvelles agences si votre recherche immobilière n’aboutit pas ?
- Quelles étapes d’acquisition anticiper pour acheter un logement sans retard évitable ?
Pourquoi une recherche immobilière trop précise peut-elle vous faire manquer de bons biens ?
Une recherche immobilière trop restrictive peut vous faire manquer des logements qui répondent pourtant à vos besoins essentiels. Chaque filtre supplémentaire réduit le nombre d’annonces visibles, parfois en excluant des biens comparables dont le référencement, la description ou les photographies ne correspondent pas exactement à vos attentes. Pour conserver un choix suffisant, il faut distinguer les contraintes réellement indispensables des préférences susceptibles d’évoluer.
Un acheteur peut, par exemple, rechercher simultanément un appartement avec balcon, au dernier étage, exposé sud, dans une rue précise et nécessitant aucun travaux. Ces exigences peuvent sembler cohérentes individuellement, mais leur accumulation réduit fortement le champ des possibilités. Un logement situé un étage plus bas, doté d’une meilleure luminosité ou d’un extérieur différent peut pourtant présenter un intérêt équivalent.
La première étape consiste à classer les critères en deux catégories :
- Les critères non négociables : budget maximal compatible avec votre financement, localisation acceptable, surface minimale réellement nécessaire et contraintes indispensables à votre quotidien.
- Les critères ajustables : étage, exposition préférée, agencement, type de bien, état général ou date de disponibilité, selon les conséquences concrètes de chaque compromis.
Cette hiérarchisation évite de confondre une préférence esthétique avec une véritable contrainte d’usage. Elle permet également de paramétrer plusieurs niveaux de recherche plutôt que de dépendre d’une seule combinaison de filtres particulièrement restrictive.
Un autre risque concerne la connaissance du marché. En consultant uniquement quelques annonces correspondant parfaitement à vos attentes, vous disposez de peu de références pour évaluer les prix, les surfaces proposées ou les caractéristiques habituelles des logements disponibles. La comparaison régulière avec des biens légèrement différents améliore votre capacité à reconnaître une opportunité cohérente.
Si aucune annonce pertinente n’apparaît pendant les deux dernières semaines dans votre périmètre, utilisez cette absence comme un signal de diagnostic. Elle ne prouve pas automatiquement que vos filtres sont trop stricts, mais justifie de vérifier leur granularité, le niveau de prix recherché et la réalité de l’offre locale.
Il est également utile de regarder au-delà des photographies. Une annonce peu valorisante, une description succincte ou une catégorisation approximative peuvent masquer un logement intéressant. Le premier tri doit donc permettre de repérer les biens à qualifier, pas seulement ceux qui semblent immédiatement parfaits.
Une fois cette hiérarchie établie, l’étape suivante consiste à organiser la réception des annonces. Des critères mieux définis ne produisent de résultats que si les alertes permettent de détecter les opportunités sans saturer votre attention.
Comment organiser vos alertes immobilières pour repérer rapidement les annonces pertinentes ?
Pour repérer rapidement les annonces pertinentes, organisez plusieurs alertes immobilières correspondant à des niveaux de recherche différents. Une alerte principale doit couvrir votre zone prioritaire et vos critères essentiels, tandis que des alertes complémentaires explorent des secteurs voisins ou des caractéristiques plus souples. Cette organisation permet de surveiller davantage d’opportunités sans transformer chaque nouvelle publication en tâche de tri interminable.
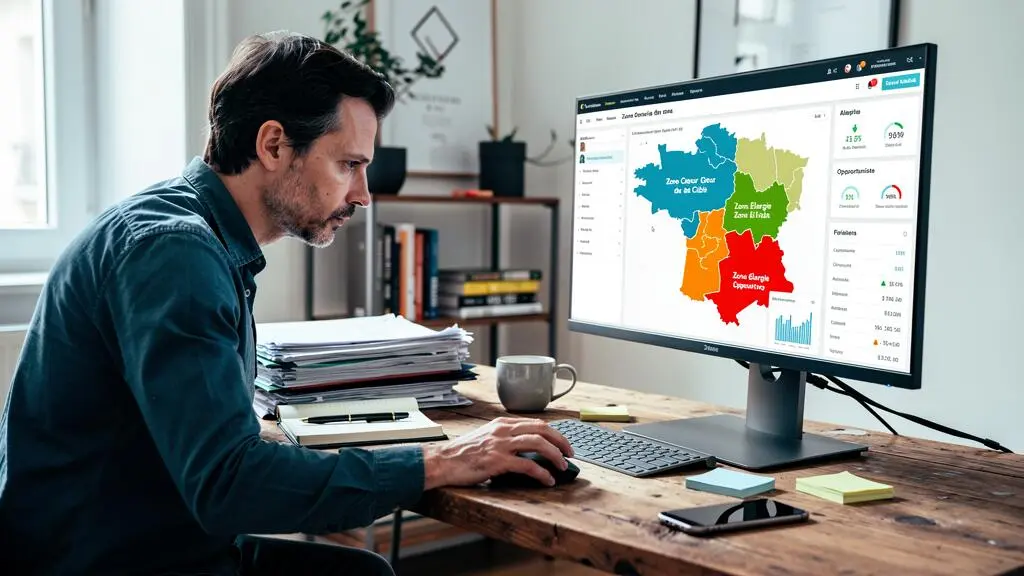
Une architecture simple repose sur trois périmètres :
- Zone cœur de cible : les communes ou quartiers prioritaires, avec des critères relativement stricts.
- Zone élargie : les secteurs voisins acceptables, avec une certaine souplesse sur les caractéristiques secondaires.
- Zone opportuniste : les emplacements ou configurations moins évidents, à examiner uniquement lorsque le rapport entre prix, emplacement et qualité du logement mérite une attention particulière.
Cette segmentation doit aussi se retrouver dans le paramétrage des alertes. Il est préférable de recevoir des annonces classées selon leur niveau de pertinence plutôt qu’un flux unique contenant des logements très différents. Vous pouvez ainsi consacrer davantage de temps aux nouvelles publications de la zone prioritaire et réserver un examen plus sélectif aux autres secteurs.
La fréquence de consultation compte également. Sur un marché où les logements attractifs suscitent rapidement de l’intérêt, une routine quotidienne facilite la prise de contact. L’objectif n’est pas de consulter les plateformes en permanence, mais de réduire le délai entre la publication d’une annonce et sa première qualification.
Pour améliorer la couverture de votre recherche, diversifiez les sources :
- Les plateformes immobilières généralistes, qui permettent de comparer de nombreuses annonces.
- Les sites des agences locales, susceptibles de présenter des biens absents de certaines plateformes.
- Les réseaux de mandataires immobiliers, qui peuvent proposer des portefeuilles complémentaires.
- Les contacts directs avec les professionnels du secteur, utiles pour connaître les biens prochainement commercialisés.
Attention toutefois aux doublons. Un même logement peut être diffusé par plusieurs intermédiaires, avec des photographies, des descriptions ou des prix différents. Avant de traiter une annonce comme une nouvelle opportunité, vérifiez son adresse approximative, ses caractéristiques et son historique de publication lorsque ces informations sont disponibles.
Une boîte de réception saturée devient contre-productive : lorsque toutes les annonces sont considérées comme urgentes, aucune ne bénéficie d’une attention suffisante. Définissez donc une méthode de qualification rapide avec trois issues : contacter le vendeur, conserver l’annonce pour comparaison ou l’écarter en indiquant le motif.
Configurer un système d’alertes immobilières exploitable
- Définissez votre zone prioritaire et matérialisez-la sur une carte : vous obtenez un périmètre de référence.
- Classez vos critères entre indispensables et ajustables : vous disposez d’une grille de sélection écrite.
- Créez une alerte pour chaque niveau géographique : vous obtenez trois flux distincts à surveiller.
- Comparez les plateformes et les sites d’agences : vous identifiez les sources complémentaires et les doublons.
- Fixez un créneau quotidien de traitement : vous disposez d’un tableau de suivi indiquant les annonces contactées, conservées ou écartées.
Cette organisation facilite la détection des opportunités, mais elle ne résout pas toutes les difficultés du marché. Lorsque les annonces restent rares ou incompatibles avec votre budget, il faut déterminer si le problème vient de la localisation ou des caractéristiques exigées.
Faut-il élargir votre zone de recherche ou revoir d’abord vos critères de bien ?
Il faut d’abord examiner la nature du blocage avant de modifier votre recherche immobilière. Si peu de logements sont proposés dans votre secteur, élargir la zone peut augmenter le nombre d’opportunités. Si les annonces sont nombreuses mais ne correspondent jamais à vos attentes, le problème concerne plus probablement le budget, la surface, le type de logement ou d’autres critères de sélection.
Cette distinction évite de multiplier les compromis sans comprendre leur utilité. Élargir géographiquement une recherche et assouplir les caractéristiques d’un logement ne produisent pas les mêmes conséquences.
| Critère | Élargir la zone | Assouplir les critères du bien |
|---|---|---|
| Volume d’annonces | Augmente potentiellement grâce à de nouveaux secteurs. | Permet d’intégrer des biens auparavant exclus. |
| Déplacements | Peuvent devenir plus longs et plus fréquents. | Restent concentrés dans les secteurs déjà étudiés. |
| Connaissance du marché | Nécessite d’étudier de nouveaux quartiers et leurs particularités. | Permet de mieux comparer les logements d’un même secteur. |
| Compromis principal | Accepter une localisation différente. | Accepter une configuration ou un état différent. |
Un arbitrage supplémentaire concerne le triangle budget, localisation et surface. Un acheteur ne peut pas toujours obtenir simultanément la meilleure localisation, le logement le plus spacieux et le prix le plus bas. Il doit déterminer quel paramètre peut évoluer en premier, en fonction de ses ressources et de ses contraintes personnelles.
Par exemple, un acheteur qui souhaite absolument rester à proximité de son lieu de travail peut préférer réduire légèrement la surface plutôt que d’accepter un temps de transport quotidien beaucoup plus long. À l’inverse, une personne disposant d’une certaine flexibilité géographique peut privilégier une commune voisine pour conserver son budget et son niveau de confort.
Les secteurs voisins doivent néanmoins être évalués individuellement. Une extension géographique sur une carte ne garantit pas une équivalence de qualité de vie. Il faut notamment examiner les transports existants, les projets d’aménagement lorsqu’ils sont suffisamment documentés, les établissements scolaires, les nuisances et les risques naturels ou technologiques.
Pour ce dernier point, le portail public Géorisques permet de consulter les informations disponibles sur les risques associés à un emplacement. La page Géorisques sur l’information des acquéreurs et des locataires explique également les obligations d’information applicables. L’état des risques doit notamment être remis lors de la première visite lorsque le dispositif s’applique.
Il est aussi pertinent de comparer les prix demandés aux transactions réellement enregistrées. Le service public DVF, présenté par le ministère de l’Économie dans sa présentation du service Demande de valeurs foncières, permet de consulter les ventes enregistrées sur les cinq dernières années dans les départements couverts. Les données sont actualisées semestriellement et ne constituent pas une photographie instantanée des prix actuels. Le Bas-Rhin, le Haut-Rhin, la Moselle et Mayotte ne sont pas couverts par ce dispositif.
Pour comparer correctement deux secteurs, ne vous limitez donc pas au prix au mètre carré. Prenez également en compte les dépenses liées aux déplacements, les charges éventuelles, les travaux prévisibles et les contraintes propres à chaque environnement. Un logement moins cher peut présenter des inconvénients qui réduisent son intérêt global.
Une recherche élargie peut faire apparaître de nouvelles possibilités, mais elle augmente aussi le nombre d’annonces à examiner. Pour préserver votre temps, la qualification documentaire doit intervenir avant la programmation d’une visite.
Quelles informations demander avant une visite pour éviter un déplacement inutile ?
Avant de visiter un logement, demandez les informations qui permettent de vérifier sa compatibilité avec votre projet : prix, surface, charges, état général, diagnostics disponibles et situation juridique lorsqu’elle est pertinente. Pour un appartement en copropriété, les documents relatifs à l’immeuble sont particulièrement importants. Cette qualification préalable permet de repérer les incompatibilités majeures sans exiger systématiquement l’ensemble du dossier dès le premier échange.
La première prise de contact doit répondre à des questions concrètes. L’objectif est de confirmer que le logement correspond à vos besoins essentiels, mais aussi de comprendre les éventuelles dépenses ou contraintes qui ne ressortent pas de l’annonce.
Pour un appartement, plusieurs informations méritent une attention particulière :
- Les caractéristiques du logement : surface, nombre de pièces, étage, exposition, état général, annexes et travaux visibles ou annoncés.
- Les diagnostics techniques : DPE et, selon les caractéristiques du logement, diagnostics relatifs à l’amiante, au plomb, à l’électricité, au gaz ou à certains risques.
- Les charges de copropriété : montant du budget prévisionnel, dépenses courantes et éventuelles dépenses hors budget.
- Les travaux collectifs : travaux déjà votés, interventions envisagées et informations disponibles sur leur financement.
- La situation administrative : documents de copropriété, éventuelles contraintes d’urbanisme et situation locative si le bien est occupé.
Le règlement de copropriété et les procès-verbaux des assemblées générales permettent notamment de comprendre le fonctionnement de l’immeuble et les décisions prises par les copropriétaires. Les procès-verbaux des trois dernières années figurent parmi les documents à communiquer à l’acquéreur dans le cadre réglementaire applicable.
La fiche officielle Service Public sur l’achat d’un logement en copropriété précise les documents et informations à transmettre. Elle rappelle notamment l’importance des diagnostics, des charges et des documents relatifs à la copropriété. Leur communication intervient selon les modalités et délais prévus par la réglementation, et tous ne doivent pas nécessairement être exigés avant une première visite.
La manière dont un interlocuteur répond aux questions constitue aussi un élément d’appréciation. Une réponse imprécise sur les travaux, une difficulté à expliquer les charges ou un manque de visibilité sur la situation locative doivent conduire à demander des précisions. Ces signaux ne démontrent pas automatiquement l’existence d’un problème, mais ils peuvent justifier une vérification complémentaire.
Il faut également distinguer les documents utiles à la première qualification de ceux qui seront nécessaires pour sécuriser l’acquisition. Exiger immédiatement un dossier intégral peut compliquer les échanges, notamment lorsque le vendeur doit encore rassembler certaines pièces. À l’inverse, accepter une visite sans connaître le prix exact, la surface ou les charges disponibles expose à des déplacements évitables.
Pour les biens concernés par l’information des acquéreurs et des locataires, l’état des risques doit être remis dès la première visite. Il est donc pertinent de vérifier sa disponibilité et de consulter les informations associées à l’adresse, en tenant compte de la nécessité de contrôler le document généré et de le compléter si nécessaire.
Enfin, le motif de vente et la disponibilité du logement peuvent éclairer le calendrier de la transaction. Ces questions doivent rester professionnelles : un vendeur n’est pas tenu de détailler tous les aspects personnels de sa situation pour permettre une première visite.
Une visite peut rester utile malgré quelques incertitudes lorsqu’elle permet d’évaluer concrètement l’immeuble, le quartier ou l’environnement. L’essentiel est de connaître les points à vérifier et de ne pas confondre une simple zone d’ombre documentaire avec une incompatibilité avérée.
Après combien de temps faut-il revoir votre stratégie de recherche immobilière ?
Il n’existe pas de délai universel pour revoir une stratégie de recherche immobilière. La décision doit plutôt dépendre de résultats observables : absence d’annonces pertinentes, visites répétées sans offre, écarts persistants entre le budget et les prix du marché ou impossibilité de trouver un logement réunissant les critères indispensables. Une révision fondée sur ces indicateurs est plus utile qu’un changement automatique après quelques semaines.
Pour savoir si votre méthode fonctionne, suivez plusieurs éléments :
- Le nombre d’annonces réellement compatibles avec vos critères reçues chaque semaine.
- La proportion d’annonces qualifiées qui aboutissent à une visite pertinente.
- Le nombre de visites réalisées sans découverte d’un logement susceptible de faire l’objet d’une offre.
- Les raisons récurrentes qui conduisent à écarter les biens après leur examen.
- L’écart entre les prix demandés et les références de transactions comparables disponibles.
Ces indicateurs permettent de distinguer trois niveaux de révision.
Premier niveau : le réglage des filtres. Si certaines annonces intéressantes sont régulièrement exclues à cause d’un critère secondaire, ajustez les alertes. Il s’agit d’une correction limitée qui ne remet pas en cause le projet.
Deuxième niveau : l’arbitrage entre budget, localisation et caractéristiques. Si les logements disponibles ne correspondent pas aux ressources financières ou aux exigences du projet, il devient nécessaire de revoir un compromis. Cette décision doit s’appuyer sur les prix observés et sur les contraintes réelles de votre situation.
Troisième niveau : la remise en question du projet. Lorsque les conditions du marché rendent durablement impossible l’achat recherché, il peut être pertinent de réexaminer le calendrier, la surface attendue ou même la nécessité de réaliser l’acquisition immédiatement.
Un suivi écrit évite deux erreurs opposées. Changer constamment de critères empêche d’acquérir une connaissance précise du marché. À l’inverse, conserver indéfiniment une stratégie inefficace sous prétexte de persévérance peut prolonger une recherche sans perspective réaliste.
La saisonnalité mérite également d’être prise en compte. La rentrée, le printemps et les périodes estivales peuvent présenter des rythmes de publication différents selon les territoires. Une baisse temporaire du nombre d’annonces ne suffit donc pas à démontrer que votre stratégie est mauvaise. Il faut examiner les résultats sur une période suffisamment représentative de votre marché local.
Une méthode simple consiste à tenir un historique des annonces examinées, des visites et des motifs de refus. Vous pourrez ainsi déterminer si les logements sont trop chers, trop petits, mal situés ou simplement trop rares. Cette distinction oriente directement le type de correction à effectuer.
Une stratégie mieux calibrée améliore la pertinence des visites, mais elle doit aussi permettre de saisir les occasions lorsqu’elles apparaissent. La rapidité devient alors un avantage, à condition de ne jamais sacrifier les vérifications nécessaires.
À retenir avant de passer à l’action
- Une annonce attractive doit être évaluée à partir de ses caractéristiques réelles et non uniquement de son prix ou de ses photographies.
- La réactivité repose sur une préparation préalable du financement et des contrôles, pas sur une décision prise sous pression.
- La sécurisation de l’achat commence dès l’offre et se poursuit pendant les étapes contractuelles et bancaires.
Quand faut-il réagir rapidement à une annonce immobilière sans négliger les contrôles essentiels ?
Il faut réagir rapidement lorsqu’une annonce correspond à vos critères essentiels et présente un prix cohérent avec les références du secteur. Cette rapidité doit concerner la prise de contact, la demande d’informations et l’organisation de la visite, pas la signature précipitée d’un engagement. Un acheteur préparé peut se positionner efficacement tout en conservant le temps nécessaire aux vérifications techniques, financières et juridiques.
La première condition est de préparer votre financement avant de trouver le logement. Connaître votre capacité d’emprunt, les mensualités envisageables et les frais associés permet de vérifier rapidement si le prix demandé entre dans votre enveloppe globale.
Un échange préalable avec votre banque ou un courtier peut aider à structurer votre dossier et à obtenir une première appréciation de sa faisabilité. Toutefois, un accord de principe ne constitue pas une garantie d’obtention du prêt. Les conditions définitives dépendent notamment de l’étude du dossier et des caractéristiques du financement.
La qualification du bien doit ensuite suivre une séquence courte mais rigoureuse :
- Vérifier le prix, la surface, l’emplacement et la cohérence générale de l’annonce.
- Contacter l’interlocuteur pour obtenir les informations essentielles manquantes.
- Organiser une visite dans un délai compatible avec la disponibilité du logement.
- Examiner les diagnostics, les charges, les travaux et les contraintes juridiques pertinentes.
- Comparer le prix demandé avec les références disponibles avant de décider de formuler une offre.
La précipitation comporte plusieurs risques. Un acheteur peut sous-estimer les travaux votés en copropriété, ne pas identifier des charges importantes ou accepter un prix sans comparaison suffisante. Il peut également être influencé par une urgence annoncée par l’intermédiaire, alors que la pression commerciale ne constitue pas une preuve de rareté ou de valeur du logement.
Pour limiter ces risques, vérifiez notamment les procès-verbaux des assemblées générales, le règlement de copropriété, les informations financières de l’immeuble et les diagnostics applicables. Pour une maison individuelle, les contrôles doivent être adaptés à la nature du bien, à ses équipements et à son environnement.
La comparaison du prix avec les ventes enregistrées dans le secteur constitue un autre contrôle utile. Les références DVF peuvent éclairer votre décision, à condition de comparer des biens suffisamment proches en termes de localisation, de surface, de configuration et de caractéristiques. Une vente passée ne détermine pas automatiquement la valeur actuelle d’un logement particulier.
Il faut enfin distinguer les différentes étapes juridiques. L’offre d’achat écrite est facultative, mais son acceptation peut engager l’acquéreur dans les conditions applicables. Lorsqu’un achat est financé par un prêt, la promesse de vente comporte normalement une condition suspensive d’obtention du financement selon le régime applicable.
Cette condition doit être rédigée avec attention : montant emprunté, durée, taux maximal et délai prévu pour obtenir le financement. Le délai contractuel est généralement de 45 à 60 jours, sans pouvoir être inférieur à un mois dans le cadre décrit par la réglementation. Il faut respecter les démarches et les caractéristiques prévues dans la clause.
La fiche officielle Service Public sur la condition suspensive de prêt immobilier précise qu’un simple accord de principe ne suffit pas à considérer cette condition comme réalisée : il faut une offre ferme et sans réserve correspondant aux caractéristiques contractuelles.
Par ailleurs, l’acquéreur non professionnel bénéficie d’un délai de rétractation de dix jours après la notification de la promesse de vente, selon les conditions applicables. Pour un achat en copropriété, la communication de certains documents intervient dans le calcul du point de départ de ce délai. Cette protection ne doit pas être considérée comme une raison de signer sans avoir effectué les vérifications préalables.
La bonne stratégie consiste donc à séparer clairement la vitesse commerciale de la rigueur contractuelle. Un acheteur qui connaît son budget, ses critères et les documents à contrôler peut répondre rapidement à une opportunité sans renoncer à une décision éclairée.
Quand faut-il contacter de nouvelles agences si votre recherche immobilière n’aboutit pas ?
Il est pertinent de contacter de nouvelles agences lorsque les professionnels déjà sollicités ne proposent aucun bien adapté, ne comprennent pas vos critères ou ne vous informent jamais des nouvelles opportunités. Avant de multiplier les interlocuteurs, vérifiez toutefois que votre dossier est correctement présenté et que votre projet est suffisamment précis pour être exploitable. L’objectif est d’améliorer la couverture du marché local, pas d’accumuler des contacts sans suivi.
Une relation avec une agence peut devenir improductive pour plusieurs raisons. Votre recherche n’est peut-être pas correctement enregistrée dans son fichier acheteurs, votre budget peut être mal compris ou vos contraintes peuvent avoir évolué sans que l’interlocuteur en soit informé.
Certains signaux méritent une attention particulière :
- Vous ne recevez jamais de propositions correspondant à vos critères, même lorsque de nouvelles annonces apparaissent.
- L’agent ne connaît pas les caractéristiques essentielles de votre projet.
- Vos contraintes de financement ne sont pas clairement identifiées.
- Les biens proposés sont régulièrement incompatibles avec votre budget ou votre localisation.
- Les échanges restent ponctuels et ne donnent lieu à aucun suivi identifiable.
Les agences peuvent disposer d’informations sur des biens avant leur diffusion sur les grandes plateformes, notamment grâce à leurs relations avec les vendeurs et à leurs fichiers de contacts. Toutefois, cet accès anticipé n’est ni systématique ni garanti. Il dépend notamment des mandats détenus, des pratiques commerciales et de la pertinence du profil acheteur.
Pour améliorer votre visibilité auprès des professionnels, présentez un dossier cohérent. Indiquez clairement votre budget, les communes recherchées, la surface minimale, vos critères prioritaires et votre calendrier. Si vous disposez d’une simulation ou d’un accord de principe bancaire, précisez exactement sa nature sans le présenter comme une offre de prêt définitive.
Il est également utile de diversifier les interlocuteurs. Les agences de réseaux nationaux, les indépendants locaux et les mandataires immobiliers peuvent disposer de portefeuilles différents. Leur intérêt dépend surtout de leur implantation réelle dans les secteurs recherchés et des biens qu’ils commercialisent.
La meilleure approche consiste à sélectionner plusieurs professionnels pertinents dans votre zone, puis à leur transmettre une fiche de recherche identique. Cette cohérence facilite les comparaisons et limite le risque de recevoir des propositions incompatibles avec votre projet.
Attention à la dispersion. Multiplier les contacts sans formaliser vos critères peut donner l’impression d’une recherche instable. Si votre budget ou vos attentes changent, communiquez clairement ces évolutions aux interlocuteurs concernés afin qu’ils puissent actualiser votre dossier.
Vous pouvez aussi demander à chaque agence comment elle travaille : fréquence de suivi, types de mandats, connaissance du quartier et possibilité de vous prévenir avant la publication d’un bien. Les réponses permettent de distinguer les professionnels réellement actifs sur votre secteur de ceux dont l’intervention reste occasionnelle.
Une relation professionnelle bien structurée peut faciliter la détection de nouvelles opportunités. Elle devient encore plus efficace lorsque votre dossier financier est prêt et que les étapes administratives de l’acquisition ont été anticipées.
Quelles étapes d’acquisition anticiper pour acheter un logement sans retard évitable ?
Pour acheter un logement sans retard évitable, préparez les principales étapes de l’acquisition avant même de formuler une offre. Le financement, la collecte des documents, les vérifications techniques et les échanges avec le notaire doivent être anticipés afin de limiter les blocages après l’acceptation de votre proposition. Un calendrier réaliste permet également de coordonner la vente, votre déménagement et les éventuels travaux.
L’acquisition immobilière en France suit plusieurs étapes qui ne se déroulent pas toutes successivement. Certaines peuvent être préparées en parallèle, tandis que d’autres dépendent directement de la signature de documents ou de la réalisation de conditions contractuelles.
1. La formulation de l’offre d’achat. Après avoir visité le logement et effectué les premières vérifications, vous pouvez proposer un prix au vendeur. L’offre doit être réfléchie et préciser les éléments essentiels de votre proposition. Son acceptation peut produire des effets juridiques : il est donc important de comprendre sa portée avant de la transmettre.
2. La préparation de la promesse ou du compromis. Le notaire ou le professionnel chargé de la rédaction rassemble les informations nécessaires à la préparation de l’avant-contrat. Pour une copropriété, les documents relatifs à l’immeuble et au logement doivent être communiqués selon les obligations applicables. Des pièces manquantes peuvent retarder la finalisation du dossier.
3. La recherche et l’obtention du financement. Si l’achat est financé par un crédit, vous devez déposer votre demande auprès de l’établissement prêteur dans les délais prévus au contrat. Le délai généralement prévu pour obtenir un accord est de 45 à 60 jours après la signature de la promesse, sous réserve des stipulations applicables. Un simple accord de principe ne constitue pas une offre ferme.
4. La réalisation des vérifications et des conditions suspensives. Les contrôles relatifs au financement, aux documents du logement, à la copropriété et à la situation juridique doivent être suivis avec attention. Certaines démarches peuvent se dérouler simultanément, mais la signature définitive dépend de la réalisation des conditions nécessaires à la vente.
5. La signature de l’acte authentique. Lorsque le dossier est complet et que les conditions prévues sont satisfaites, l’acte de vente est signé devant le notaire. Cette étape formalise le transfert de propriété selon les modalités de la transaction.
Plusieurs difficultés peuvent allonger ce calendrier. Le traitement du dossier bancaire varie selon la complexité du financement et les pièces demandées. Des documents de copropriété manquants, une servitude à vérifier, une question d’urbanisme ou un retard dans les démarches du vendeur peuvent également décaler certaines échéances.
Pour éviter de subir ces délais, préparez votre financement en amont et demandez rapidement au professionnel chargé du dossier quels documents seront nécessaires. Votre notaire pourra également vous préciser les points juridiques à contrôler et les conditions à prévoir dans l’avant-contrat.
Le calendrier doit enfin tenir compte de votre situation personnelle. Si vous êtes locataire, la date de fin de bail et les conditions de préavis peuvent influencer votre organisation. Si des travaux sont prévus, il faut intégrer leur durée estimée, la disponibilité des artisans et les éventuelles contraintes administratives avant de fixer une date d’emménagement.
Un rétroplanning construit à partir de la date d’occupation souhaitée est généralement plus utile qu’une simple estimation de la durée totale de la transaction. Il permet d’identifier les échéances sensibles et les démarches à effectuer suffisamment tôt.
La préparation doit rester proportionnée : toutes les étapes ne peuvent pas être accélérées par l’acheteur. En revanche, un dossier financier organisé, des documents transmis rapidement et des échanges réguliers avec le notaire contribuent à limiter les retards évitables.
Une recherche immobilière efficace ne s’arrête donc pas à la découverte d’une annonce intéressante. Elle repose sur une organisation continue, depuis la définition des critères jusqu’à la remise des clés. En préparant les décisions et les documents à chaque étape, vous pouvez consacrer davantage de temps aux biens réellement adaptés et aborder l’acquisition avec une meilleure visibilité.
Combien d’annonces faut-il consulter avant de trouver un bien immobilier adapté ?
Il n’existe pas de nombre universel d’annonces à consulter. Le volume dépend de la tension du marché local, de votre budget, de la localisation et de vos exigences. Il est plus utile de mesurer la proportion d’annonces réellement compatibles avec votre projet que de viser un nombre élevé de consultations. Si les annonces pertinentes sont rares, vérifiez d’abord vos filtres et vos critères ajustables.
Est-il préférable de visiter rapidement un logement dès sa publication ?
Une prise de contact rapide est pertinente lorsqu’un logement correspond à vos critères essentiels. Elle permet de demander les informations manquantes et d’organiser une visite sans attendre inutilement. Toutefois, la rapidité ne doit pas supprimer les contrôles sur les diagnostics, les charges, les travaux et le prix. Il faut distinguer la rapidité de réaction de la précipitation dans l’engagement contractuel.
Peut-on acheter un appartement sans consulter les procès-verbaux des assemblées générales ?
Il est fortement recommandé d’examiner les procès-verbaux des assemblées générales pour comprendre les décisions prises dans la copropriété, les travaux votés et les difficultés éventuelles de l’immeuble. Les procès-verbaux des trois dernières années font partie des documents à communiquer à l’acquéreur dans le cadre applicable. Leur analyse aide à anticiper certaines dépenses et obligations liées au logement.
Comment savoir si le prix d’une annonce immobilière est cohérent avec le marché ?
Comparez le prix demandé avec des logements présentant des caractéristiques proches et avec les transactions immobilières effectivement enregistrées. Le service public Demande de valeurs foncières permet notamment de consulter des ventes passées à partir des données notariales et cadastrales. Ces références doivent être interprétées avec prudence : elles ne reflètent pas nécessairement les conditions actuelles du marché ni les particularités exactes du logement recherché.
Un accord de principe bancaire suffit-il pour faire une offre d’achat ?
Un accord de principe peut aider à présenter votre situation financière au vendeur ou à l’agence, mais il ne garantit pas l’obtention du crédit. Si l’acquisition est financée par un prêt, la promesse de vente doit normalement prévoir une condition suspensive d’obtention du financement selon les règles applicables. La réalisation de cette condition nécessite une offre ferme et sans réserve correspondant aux caractéristiques prévues au contrat.