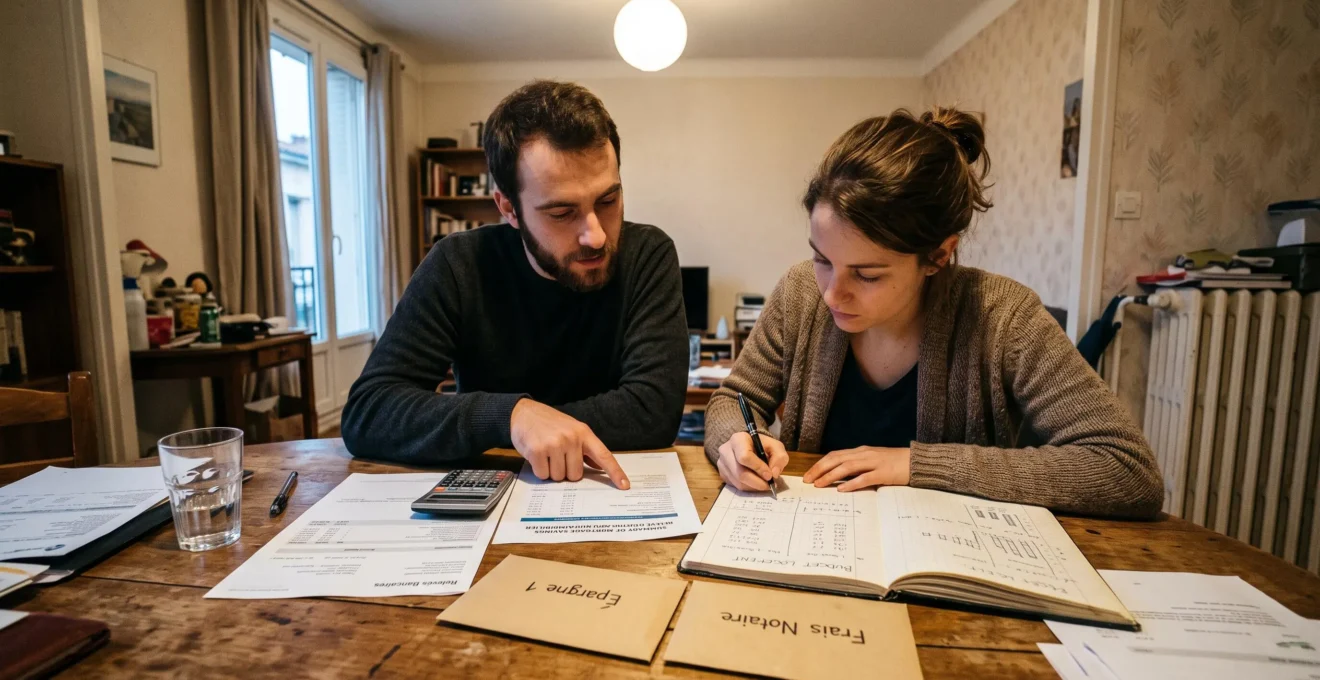
Disposer de 30 000 € d’épargne ne signifie pas que vous devez verser 30 000 € d’apport pour acheter votre logement. Une fois les frais d’acquisition réglés, les premières mensualités engagées et les dépenses d’installation effectuées, une réserve financière peut devenir indispensable. Le véritable enjeu consiste donc à déterminer combien mobiliser sans compromettre votre équilibre budgétaire.
En France, les banques apprécient notamment votre capacité de remboursement, votre situation financière et la solidité de votre dossier. Un apport conséquent peut faciliter certaines opérations, mais il ne garantit ni l’accord de financement ni les meilleures conditions de crédit.
Pour fixer un montant cohérent, il faut distinguer trois besoins : les fonds consacrés à l’achat, les frais annexes et l’épargne que vous souhaitez conserver après la signature. Cette méthode permet de comparer plusieurs scénarios de financement, plutôt que de choisir automatiquement l’apport maximal accepté par votre banque.
Apport immobilier : les trois décisions essentielles
- Conservez une réserve capable de couvrir plusieurs mois de dépenses essentielles, mensualité de crédit comprise.
- Calculez l’ensemble des frais d’acquisition et d’installation avant de déterminer votre apport.
- Augmentez votre apport si cela améliore réellement votre financement, sans épuiser votre trésorerie.
- Pourquoi mobiliser toute votre épargne comme apport initial peut fragiliser votre projet ?
- Comment répartir votre épargne entre apport initial, frais et réserve après l’achat ?
- Petit ou gros apport : quelle option privilégier selon votre capacité d’épargne ?
- Quelles dépenses après l’achat rendent un apport initial trop important dangereux ?
- À quel moment augmenter votre apport devient-il utile pour sécuriser le financement ?
- Comment établir un budget d’acquisition complet avant de déposer une offre ?
- Pourquoi vérifier votre financement avant de faire une offre peut sécuriser l’acquisition ?
- Comment structurer votre projet immobilier pour éviter les choix improvisés et les retards ?
Pourquoi mobiliser toute votre épargne comme apport initial peut fragiliser votre projet ?
Utiliser toute votre épargne comme apport immobilier vous prive de liquidités au moment où de nouvelles dépenses apparaissent. Même si cette stratégie réduit le montant emprunté, elle augmente votre exposition aux imprévus : travaux urgents, perte de revenus ou charges de propriété mal anticipées. L’apport maximal n’est donc pas nécessairement l’apport optimal.
La première distinction concerne l’épargne mobilisable et l’épargne disponible. La première correspond aux sommes que vous pouvez affecter à l’acquisition. La seconde comprend également les fonds dont vous pourriez avoir besoin pour votre quotidien, votre sécurité financière ou des projets déjà engagés.
Un ménage qui conserve 5 000 € après son acquisition n’affronte pas les mêmes risques selon qu’il dépense 1 500 € ou 3 000 € chaque mois. Il faut donc raisonner en durée de couverture des dépenses, plutôt qu’en montant absolu.
Pour effectuer ce contrôle, additionnez votre future mensualité de crédit, les dépenses courantes indispensables et les charges prévisibles du logement. Comparez ensuite votre épargne restante à ce total mensuel. Une réserve couvrant plusieurs mois constitue un repère de prudence, à adapter à la stabilité de vos revenus et aux risques propres au bien.
Une trésorerie insuffisante peut conduire à financer une réparation par un crédit supplémentaire, à reporter des dépenses nécessaires ou, dans les situations les plus difficiles, à envisager une vente non souhaitée. Il ne s’agit pas d’une conséquence automatique d’un apport élevé, mais d’un risque accru lorsque la réserve est inexistante.
Attention également à l’origine des fonds. Retirer une somme d’une assurance-vie, clôturer un PEL ou céder des titres détenus dans un PEA peut entraîner des conséquences fiscales, contractuelles ou patrimoniales. Elles dépendent notamment de l’ancienneté du produit, de sa date d’ouverture et des modalités du retrait. Une opération mal préparée peut aussi réduire le rendement potentiel de votre épargne à long terme.
Une fois cette réserve définie, il devient possible de répartir les fonds restants entre les frais de l’opération et l’apport proprement dit.
Comment répartir votre épargne entre apport initial, frais et réserve après l’achat ?
Répartissez votre épargne en trois enveloppes distinctes : l’apport destiné au financement, les frais liés à l’acquisition et une réserve conservée après l’installation. Commencez par estimer les frais incompressibles et la trésorerie nécessaire, puis calculez l’apport disponible. Cette méthode évite d’engager une somme dont vous aurez besoin dès les premiers mois.
La check-list des dépenses d’achat immobilier publiée par les notaires rappelle que le prix du logement ne représente qu’une partie de l’opération. Frais d’acquisition, financement, travaux, déménagement et charges de propriété doivent être anticipés.
À titre indicatif, les frais d’acquisition représentent généralement 7 à 10 % du prix dans l’ancien et 2 à 3 % dans le neuf, selon les estimations du réseau notarial. Ces fourchettes doivent être affinées auprès du notaire en fonction du bien et des règles applicables.
Pour visualiser cette répartition, considérons un scénario entièrement hypothétique : un acheteur possède 40 000 € d’épargne, envisage un logement ancien de 200 000 € et souhaite conserver une réserve de 12 000 €.
Cas pratique : répartir 40 000 € d’épargne
Dans cet exemple fictif, l’acheteur prévoit 16 000 € de frais d’acquisition, 2 000 € de frais de financement et 3 000 € de dépenses d’installation. Il réserve également 12 000 € pour sa sécurité financière.
Son apport disponible pour réduire le capital emprunté est alors de 7 000 €, après déduction de ces enveloppes. Le financement exact reste à valider avec la banque. Cet exemple montre pourquoi une épargne de 40 000 € ne correspond pas automatiquement à un apport de 40 000 €.
La banque peut parfois accepter d’intégrer certains frais au crédit immobilier. Cette possibilité varie selon les établissements, les garanties et le profil emprunteur. Elle ne doit pas être présumée acquise : financer davantage de dépenses peut augmenter le coût total du crédit.
La réserve, quant à elle, doit tenir compte des charges de copropriété, de la taxe foncière, des assurances, de l’entretien et des premières dépenses d’aménagement. Les achats non urgents peuvent être reportés pour protéger les liquidités disponibles.
Ce découpage fournit une base pour comparer un apport modeste et un apport plus conséquent, sans perdre de vue leurs effets sur votre budget futur.
Petit ou gros apport : quelle option privilégier selon votre capacité d’épargne ?
Un petit apport est pertinent lorsque votre financement reste accessible et que conserver de la trésorerie répond à un besoin réel. Un apport plus important devient intéressant s’il réduit sensiblement vos mensualités, améliore votre dossier ou diminue le coût du crédit. Le bon choix dépend du bénéfice financier obtenu et de la sécurité que vous abandonnez en contrepartie.
La comparaison ne doit pas porter uniquement sur le taux d’intérêt. Elle doit intégrer le montant total remboursé, les assurances, les éventuels frais, la liquidité de l’épargne conservée et la capacité à reconstituer rapidement une réserve.
| Critère | Apport modeste | Apport plus important |
|---|---|---|
| Épargne conservée | Réserve plus élevée | Réserve réduite |
| Capital emprunté | Plus important | Plus faible |
| Mensualité à durée et taux identiques | Plus élevée | Plus faible |
| Coût des intérêts à durée et taux identiques | Plus important | Moins important |
| Souplesse face aux imprévus | Potentiellement meilleure | Dépend de l’épargne restante |
| Appréciation bancaire | Dépend du profil et du financement | Peut renforcer le dossier |
Un apport limité peut convenir à un acquéreur qui prévoit des travaux immédiats ou souhaite garder une capacité de réaction financière. Une épargne déjà placée peut également justifier cet arbitrage, à condition de comparer son rendement net, son risque et sa disponibilité au coût du crédit. Un rendement espéré n’a pas la même certitude qu’une économie d’intérêts.
Inversement, un ménage dont la mensualité projetée est élevée par rapport à ses revenus peut avoir intérêt à mobiliser davantage de fonds. Cette solution peut aussi libérer une partie du budget mensuel pour un futur enfant, une période de reconversion ou d’autres dépenses prévisibles.
La règle fréquemment évoquée des 10 % d’apport n’est pas un minimum réglementaire universel. Elle correspond à une pratique de financement qui varie selon les établissements, les situations personnelles et les opérations. Un courtier ou plusieurs banques peuvent préciser les exigences réellement applicables à votre dossier.
La méthode consiste à demander deux simulations comparables, avec le même logement, la même durée de remboursement et des hypothèses explicites. Vous pouvez alors mesurer ce que chaque euro d’apport supplémentaire vous fait gagner, plutôt que d’augmenter votre contribution par principe.
Cette comparaison doit toutefois inclure les charges qui apparaîtront après la signature, car elles peuvent rendre un financement théoriquement confortable beaucoup plus contraignant.
Quelles dépenses après l’achat rendent un apport initial trop important dangereux ?
Les dépenses les plus risquées après l’achat sont celles qui s’ajoutent rapidement au crédit sans avoir été provisionnées : taxe foncière, charges de copropriété, assurances, entretien et travaux imprévus. Leur accumulation peut épuiser une réserve déjà réduite par l’apport. Le risque augmente particulièrement durant la première année, lorsque les frais d’installation s’ajoutent aux charges habituelles.
Pour un appartement en copropriété, les dépenses ne se limitent pas aux provisions courantes. Des appels de fonds exceptionnels peuvent concerner un ravalement, une toiture ou des équipements collectifs. Pour une maison, il faut anticiper l’entretien des installations, les réparations et les éventuels travaux révélés après l’emménagement.
Ces risques ne sont pas totalement imprévisibles. La fiche Service-Public sur l’achat d’un logement en copropriété présente les documents permettant d’examiner la situation de l’immeuble : procès-verbaux d’assemblées générales, règlement de copropriété, carnet d’entretien, informations financières et documents relatifs aux travaux.
Les procès-verbaux des trois dernières années permettent notamment de repérer les travaux votés ou discutés. Les informations financières des deux exercices précédents aident à apprécier les charges habituelles et exceptionnelles. Le plan pluriannuel de travaux ou son projet peut également éclairer les dépenses envisagées, selon la situation de la copropriété.
Ces documents ne garantissent pas l’absence de dépenses futures. Ils permettent cependant de réduire le risque de découvrir, après l’acquisition, une charge collective déjà identifiable.
Avant de fixer votre apport, établissez une provision annuelle d’entretien du logement, séparée de votre épargne de précaution générale. Utilisez les charges connues, les diagnostics, les devis disponibles et l’état du bien pour estimer les dépenses. Répartissez ensuite cette provision sur douze mois afin de l’intégrer à votre budget courant.
Il est également prudent de distinguer les dépenses certaines, comme les assurances, des dépenses probables, comme l’entretien, et des aléas plus lourds, comme une réparation urgente. Cette classification aide à conserver une réserve proportionnée aux caractéristiques du logement.
Si votre réserve couvre ces dépenses sans difficulté excessive, vous pourrez envisager d’augmenter votre apport pour renforcer votre dossier de financement.
À quel moment augmenter votre apport devient-il utile pour sécuriser le financement ?
Augmenter votre apport devient utile lorsque cette somme supplémentaire améliore concrètement l’acceptabilité du financement ou ses conditions. C’est notamment le cas si votre taux d’effort est trop élevé, si la banque juge le risque important ou si une mensualité plus faible protège votre budget. En revanche, un apport supplémentaire qui épuise votre réserve peut fragiliser l’opération.
En France, la mesure du HCSF sur l’octroi des crédits immobiliers fixe notamment un taux d’effort ne devant en principe pas dépasser 35 % et une durée de crédit généralement limitée à 25 ans. Ces règles sont juridiquement contraignantes, avec une marge de flexibilité encadrée pour les établissements.
35 %
Taux d’effort maximal de principe pour l’octroi d’un crédit immobilier selon le HCSF, avec des possibilités de dérogation encadrées. Le respect de cette limite ne garantit pas l’acceptation du dossier.
Haut Conseil de stabilité financière — mesure réglementaire relative aux crédits immobiliers.
Le taux d’effort rapporte les charges d’emprunt aux revenus retenus pour son calcul, assurance emprunteur comprise. Une augmentation de l’apport peut diminuer le capital à financer et donc la mensualité, à conditions de prêt comparables.
Un apport plus important peut également constituer un signal favorable auprès de la banque, parce qu’il réduit la part du prix financée par l’emprunt. Il ne démontre cependant pas, à lui seul, la stabilité des revenus ou la capacité à gérer les dépenses futures.
Trois situations méritent une nouvelle simulation : une première proposition bancaire défavorable, un taux d’effort proche de la limite applicable ou une situation professionnelle nécessitant des garanties supplémentaires.
Il faut alors comparer deux leviers : augmenter l’apport ou diminuer le prix du bien recherché. Le second peut être préférable lorsqu’une baisse du budget d’acquisition réduit simultanément le crédit nécessaire et certaines dépenses associées, sans consommer davantage d’épargne.
Il n’existe pas de montant à partir duquel chaque euro supplémentaire améliore automatiquement le taux proposé. Les conditions dépendent de la politique de l’établissement, du profil de l’emprunteur et des caractéristiques de l’opération.
Avant de solliciter de nouvelles conditions bancaires, il reste indispensable de vérifier que le prix du logement et l’ensemble des dépenses associées entrent dans un budget d’acquisition réaliste.
Comment établir un budget d’acquisition complet avant de déposer une offre ?
Un budget d’acquisition complet additionne le prix du logement, les frais de transaction, les coûts de financement, les travaux et les dépenses d’installation. Il confronte ensuite ce total à votre capacité d’emprunt et à votre épargne, en préservant une réserve après l’achat. Cette vérification doit précéder l’offre, car le prix affiché ne représente pas le coût total du projet.
Le budget doit identifier chaque poste, son mode d’estimation et son échéance de paiement. Pour les dépenses encore incertaines, prévoyez une hypothèse prudente et faites préciser les montants par les professionnels concernés.
| Dépense | Méthode d’estimation | Vérification |
|---|---|---|
| Prix du logement | Prix négocié ou prix envisagé dans l’offre | Annonce et conditions de vente |
| Frais d’acquisition | Simulation adaptée au type de bien | Notaire |
| Honoraires d’agence | Montant et répartition prévus dans l’opération | Mandat et annonce |
| Frais bancaires et garantie | Conditions de financement proposées | Banque ou courtier |
| Travaux | Devis et diagnostics disponibles | Artisans et documents techniques |
| Déménagement | Volume, distance et prestations nécessaires | Devis ou budget personnel |
| Installation et équipements | Inventaire des achats indispensables | Estimation détaillée |
| Réserve après acquisition | Dépenses mensuelles et risques propres au logement | Budget du ménage |
Cette grille permet d’identifier les dépenses à financer immédiatement et celles qui peuvent attendre. Par exemple, remplacer un équipement fonctionnel ou refaire une décoration peut être différé, tandis qu’une réparation indispensable à l’occupation doit être prévue dès le départ.
Il faut aussi éviter de compter deux fois les mêmes frais. Certains honoraires d’agence sont déjà intégrés au prix annoncé, tandis que des travaux peuvent être financés par le prêt sous certaines conditions. Votre tableau doit indiquer clairement ce qui est payé avec l’épargne et ce qui est couvert par le crédit.
Votre contrôle financier en cinq actions avant l’offre
- Recensez vos comptes et placements : produisez un état de votre épargne réellement mobilisable, avec les éventuelles conditions de retrait.
- Faites chiffrer l’opération : établissez un tableau des frais d’acquisition, de financement, de travaux et d’installation.
- Calculez vos dépenses après l’achat : préparez un budget mensuel incluant crédit, assurances, charges et entretien.
- Fixez votre réserve minimale personnelle : inscrivez le montant à conserver et le nombre de mois de dépenses qu’il couvre.
- Comparez les besoins de financement : obtenez un tableau présentant le coût global, l’apport disponible, le prêt envisagé et l’épargne restante.
Ce dernier tableau doit être cohérent : la somme du financement et des fonds effectivement consacrés à l’opération doit couvrir les dépenses prévues, sans utiliser la réserve de sécurité comme une ressource disponible pour l’achat.
Une fois ce budget stabilisé, la prochaine vérification consiste à s’assurer que le financement envisagé est crédible auprès d’un établissement prêteur.
Pourquoi vérifier votre financement avant de faire une offre peut sécuriser l’acquisition ?
Vérifier votre financement avant de faire une offre permet de confronter votre projet aux critères réels des établissements prêteurs. Une simulation vous donne une première estimation, tandis qu’un accord de principe ou un pré-accord constitue un signal plus concret après une première analyse du dossier. Aucun de ces documents ne remplace toutefois l’offre de prêt définitive.
La simulation indicative repose sur des hypothèses de revenus, de charges, de durée et de taux. Elle est utile pour définir une fourchette de recherche, mais son résultat peut évoluer après examen des justificatifs, des engagements existants et du bien financé.
Un accord de principe peut renforcer la crédibilité de votre proposition auprès d’un vendeur, notamment lorsque plusieurs acheteurs présentent des offres proches. Sa valeur dépend cependant de son contenu et des réserves formulées par la banque. Il ne garantit ni l’octroi définitif du crédit ni l’acceptation de votre offre par le vendeur.
Le financement doit aussi être correctement sécurisé dans l’avant-contrat. Selon la fiche Service-Public sur la condition suspensive de prêt immobilier, lorsqu’une acquisition entre dans le champ de cette réglementation et est financée par emprunt, la promesse comprend une condition suspensive d’obtention du prêt.
Ce mécanisme protège l’acquéreur lorsque le financement prévu n’est pas obtenu, sous réserve du respect des démarches et des caractéristiques contractuelles du crédit. Le délai convenu ne peut pas être inférieur à un mois ; il est généralement de 45 à 60 jours, sans que cette durée indicative constitue une règle unique applicable à toutes les transactions.
Une offre prématurée expose au risque de découvrir trop tard que les mensualités ou les frais annexes dépassent votre budget. Il est donc préférable d’avoir évalué votre apport, vos charges et votre capacité de financement avant de vous engager.
Lors de la préparation de l’avant-contrat, vérifiez avec le notaire que le montant, la durée, le taux et les délais du financement recherchés correspondent à votre projet. Des caractéristiques mal définies peuvent compliquer l’application de la protection prévue.
La solidité du dossier dépend alors autant de votre préparation financière que du respect des étapes administratives menant à la signature définitive.
À retenir avant d’organiser votre acquisition
- Validez votre enveloppe financière avant de concentrer vos recherches sur un logement précis.
- Faites examiner les documents techniques et financiers du bien suffisamment tôt pour éviter les découvertes tardives.
- Coordonnez les démarches bancaires, notariales et immobilières en tenant compte des délais prévus au contrat.
Comment structurer votre projet immobilier pour éviter les choix improvisés et les retards ?
Un projet immobilier bien structuré suit une progression claire : déterminer vos besoins, calculer le budget complet, vérifier le financement, rechercher un bien compatible, déposer une offre, obtenir le crédit définitif puis signer l’acte authentique. Chaque étape permet de valider la suivante. Cette organisation limite les décisions prises dans l’urgence et les retards liés à des informations manquantes.
La première erreur consiste à visiter et sélectionner un bien avant de connaître sa véritable capacité de financement. Un prix attractif peut masquer des frais importants ou des travaux incompatibles avec votre épargne disponible. Définir une enveloppe financière réaliste permet de cibler les logements dont le coût global reste supportable.
La deuxième erreur est de fixer l’apport définitif dès les premières recherches. Il vaut mieux conserver une marge d’ajustement jusqu’à l’estimation des frais d’acquisition, l’étude de l’état du logement et les premières propositions bancaires.
L’épargne destinée au projet mérite également une préparation en amont. Conservez les documents permettant d’en expliquer l’origine et les mouvements significatifs. La banque peut demander des justificatifs dans le cadre de ses obligations de connaissance du client et de lutte contre le blanchiment. Une traçabilité claire facilite l’examen du dossier.
La coordination entre professionnels joue ensuite un rôle essentiel :
- La banque ou le courtier évalue les possibilités de financement et les conditions proposées.
- L’agent immobilier organise les échanges relatifs au bien, aux visites et à la négociation lorsqu’il intervient.
- Les diagnostiqueurs produisent les diagnostics requis selon la nature de l’opération.
- Les artisans peuvent aider à estimer les travaux avant de finaliser le budget.
- Le notaire sécurise les actes, les vérifications juridiques et le déroulement de la vente.
Le calendrier doit intégrer les vérifications documentaires, les éventuelles demandes de pièces supplémentaires, les délais de financement et les étapes de signature. Un dossier complet transmis au bon interlocuteur au bon moment limite les interruptions évitables.
Il reste important de distinguer la préparation du projet de son acceptation définitive : même un dossier soigneusement structuré demeure soumis à l’analyse bancaire, aux conditions contractuelles et aux vérifications nécessaires à la transaction.
Avant votre prochaine visite ou votre prochaine offre, formalisez une seule feuille de décision présentant le prix maximal envisagé, le crédit estimé, les frais, l’apport possible et la réserve conservée. Faites ensuite confronter ces montants à une simulation bancaire actualisée et aux informations du bien.
Peut-on acheter un logement sans apport personnel ?
Un achat sans apport personnel peut être envisagé selon les établissements et les profils, mais son acceptation n’est pas garantie. La banque examine notamment les revenus, les charges, les garanties et la capacité de remboursement. Il faut également vérifier comment seront financés les frais annexes et les dépenses d’installation.
Combien de mois de dépenses faut-il conserver après un achat immobilier ?
Il n’existe pas de durée réglementaire universelle. Une réserve couvrant plusieurs mois de dépenses essentielles constitue une approche prudente. Son montant dépend de la stabilité des revenus, du nombre de personnes à charge, des caractéristiques du logement et des travaux possibles. Le calcul doit intégrer la future mensualité du crédit.
Est-il préférable de conserver un livret d’épargne plutôt que d’augmenter son apport ?
Conserver un livret peut être pertinent lorsque la disponibilité immédiate de l’argent répond à un besoin de sécurité. Pour arbitrer, comparez le rendement net de l’épargne au coût du crédit supplémentaire, tout en tenant compte des risques et de la liquidité. Une économie d’intérêts ne compense pas nécessairement la disparition de votre réserve financière.
Peut-on modifier son apport après une première simulation bancaire ?
Oui, le plan de financement peut généralement être réétudié pendant la préparation du dossier. Une modification de l’apport entraîne toutefois une nouvelle analyse des montants empruntés et des conditions de crédit. Après signature de documents contractuels, les possibilités de modification dépendent de leur contenu et de l’accord des parties concernées.
Un apport plus important permet-il toujours d’obtenir un meilleur taux immobilier ?
Non. Un apport plus élevé peut améliorer la perception du risque et réduire le montant financé, mais aucune réduction automatique du taux n’est garantie. Les banques tiennent également compte des revenus, de leur stabilité, de l’endettement, de la durée du prêt et des caractéristiques du dossier. La comparaison de plusieurs propositions reste nécessaire.